Domain schwenkschieber.de kaufen?
Wir ziehen mit dem Projekt
schwenkschieber.de um.
Sind Sie am Kauf der Domain
schwenkschieber.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwenkschieber.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
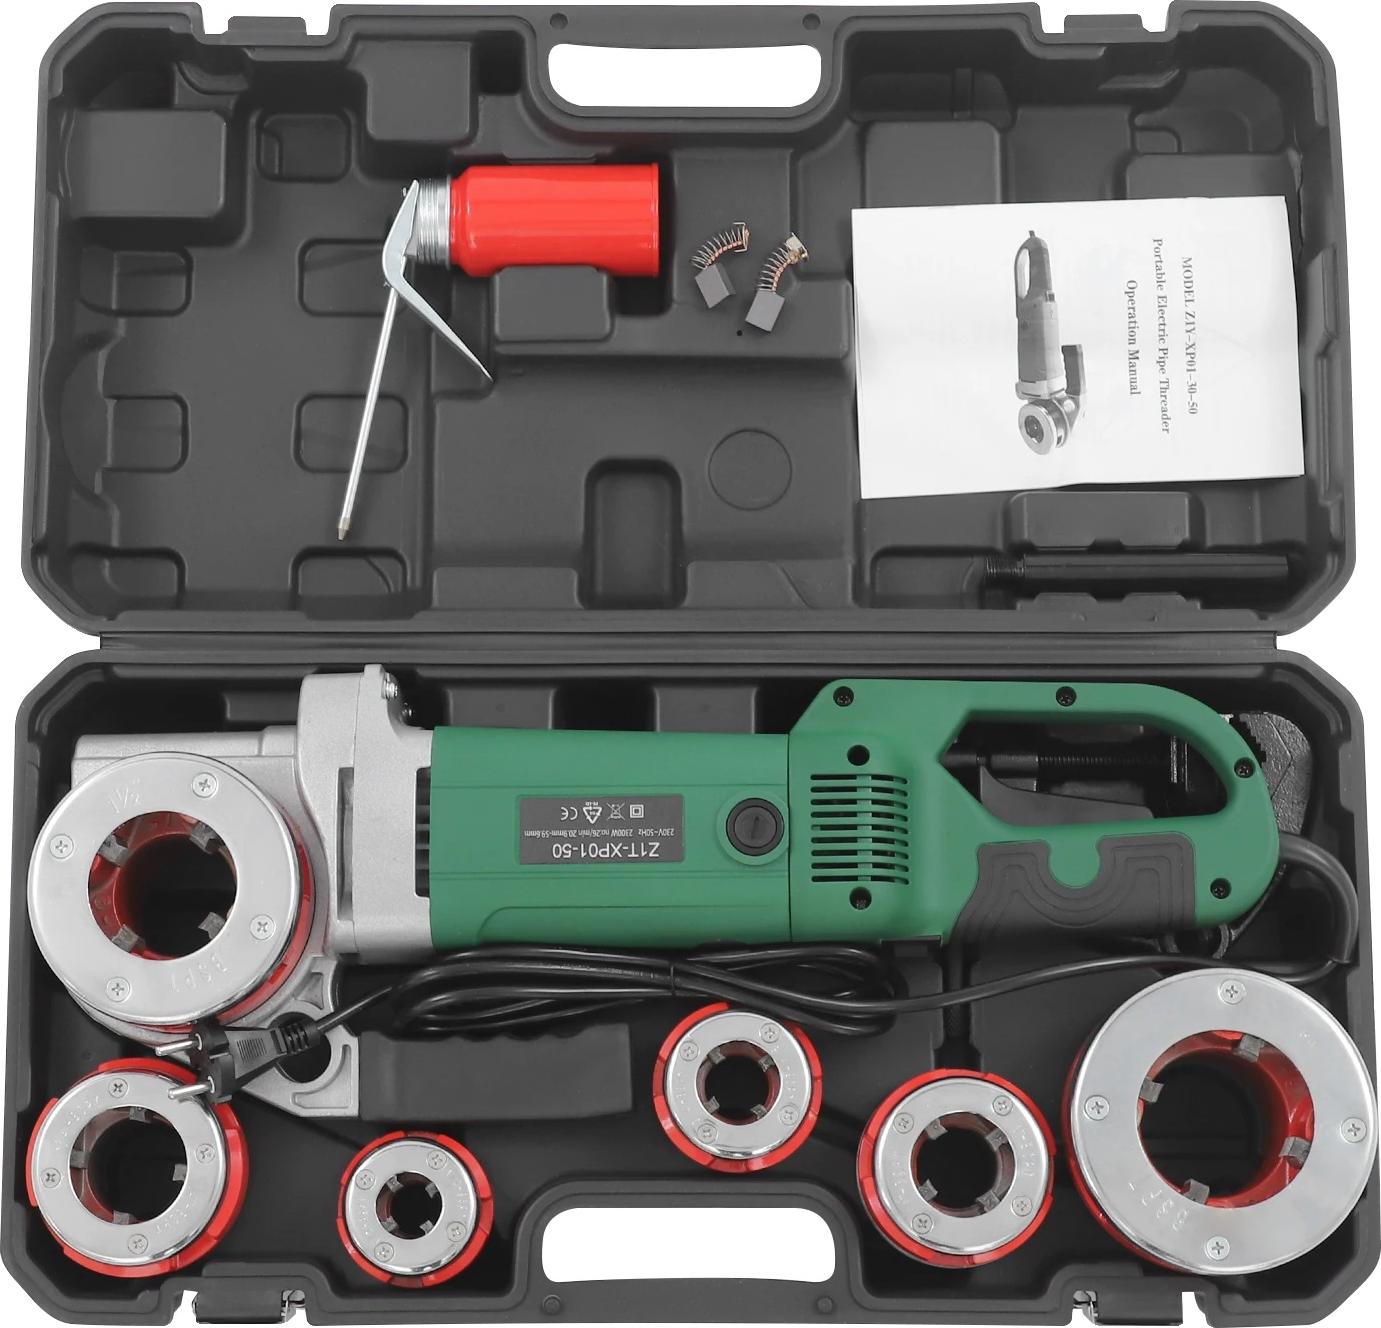
Elektrischer Rohrgewindeschneider, Dual-Schalter-Mechanismus, Vielseitige Materialkompatibilität, grünvielseitige kompatibilität: funktioniert nahtlos mit verschiedenen rohrmaterialien wie verzinktem stahl, kunststoff und aluminium, wodurch es für unterschiedliche projekte geeignet ist.effiziente bedienung: verfügt über einen doppel-schalter-mechanismus für einfaches vorwärtsund rückwärtsgewinde, was komplexe aufgaben vereinfacht und das benutzererlebnis verbessert.verbesserte stabilität: der robuste rohrverschluss sorgt während des betriebs für einen sicheren halt, fördert die sicherheit und verbessert die gesamteffizienz.bequeme erweiterte reichweite: mit einem 2 meter langen stromkabel können benutzer in verschiedenen umgebungen arbeiten, ohne sich eingeschränkt zu fühlen, was größere flexibilität bietet.präzise ölanwendung: der integrierte öltank mit feiner düse ermöglicht eine genaue schmierung, die die werkzeugleistung aufrechterhält und dessen lebensdauer verlängert. Spezifikation: material: aluminiumlegierungabmessungen: 51,1 x 18,2 cmgewindebereich: 0,82 2,35 zollmatrizengröße468,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **

Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Elektrischer Rohrgewindeschneider, Dual-Schalter-Mechanismus, Vielseitige Materialkompatibilität, grünvielseitige kompatibilität: funktioniert nahtlos mit verschiedenen rohrmaterialien wie verzinktem stahl, kunststoff und aluminium, wodurch es für unterschiedliche projekte geeignet ist.effiziente bedienung: verfügt über einen doppel-schalter-mechanismus für einfaches vorwärtsund rückwärtsgewinde, was komplexe aufgaben vereinfacht und das benutzererlebnis verbessert.verbesserte stabilität: der robuste rohrverschluss sorgt während des betriebs für einen sicheren halt, fördert die sicherheit und verbessert die gesamteffizienz.bequeme erweiterte reichweite: mit einem 2 meter langen stromkabel können benutzer in verschiedenen umgebungen arbeiten, ohne sich eingeschränkt zu fühlen, was größere flexibilität bietet.präzise ölanwendung: der integrierte öltank mit feiner düse ermöglicht eine genaue schmierung, die die werkzeugleistung aufrechterhält und dessen lebensdauer verlängert. Spezifikation: material: aluminiumlegierungabmessungen: 51,1 x 18,2 cmgewindebereich: 0,82 2,35 zollmatrizengröße468,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.